Infrastructure IA 2026 : le déploiement des capacités de calcul
Un guide complet sur l'infrastructure IA en 2026 : centres de données, GPU, énergie, refroidissement et investissements massifs dans un secteur en pleine ébullition.
Artificial Intelligence · Global · 2026-09-15 · 11 min read · By John Awab
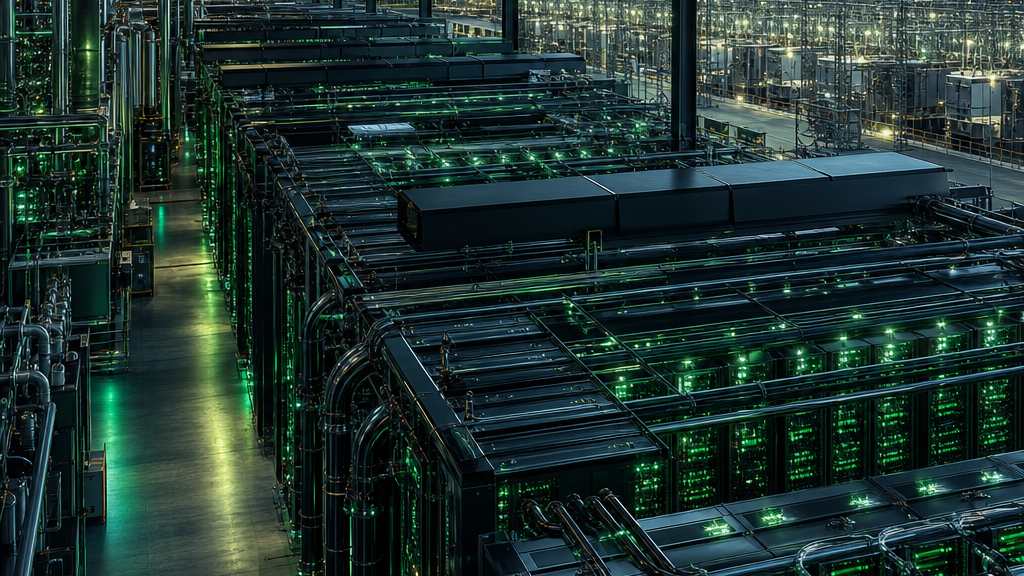
Derrière chaque réponse de chatbot IA, image générée ou agent autonome se cache une réalité physique méconnue : des bâtiments de la taille d'entrepôts remplis de puces spécialisées, consommant autant d'électricité qu'une petite ville, refroidis par des systèmes industriels et coûtant des dizaines de millions de dollars par mégawatt à construire. C'est l'infrastructure IA — le calcul, les centres de données (data centers), l'énergie et le refroidissement qui rendent l'intelligence artificielle possible. En 2026, ce secteur est devenu le théâtre du déploiement de capital le plus vaste et le plus rapide de l'histoire technologique. Les plus grandes entreprises mondiales y consacrent collectivement plus de 700 milliards de dollars par an, un chiffre qui éclipse des pans entiers de l'industrie. La révolution IA n'est pas seulement une affaire de logiciels ; c'est l'un des booms infrastructurels les plus marquants, qui met à rude épreuve les réseaux électriques, transforme l'immobilier et suscite un débat intense entre supercycle et bulle spéculative.
Ce guide explique ce qu'est l'infrastructure IA, la pile technologique (stack) sous-jacente, l'ampleur du déploiement, pourquoi l'énergie est devenue la contrainte majeure, les acteurs clés, les défis et la question de la bulle. (Les chiffres varient selon les sources et évoluent rapidement, considérez-les comme des estimations.)
Qu'est-ce que l'infrastructure IA ?
L'infrastructure IA constitue le socle physique alimentant l'intelligence artificielle : centres de données, matériel informatique, systèmes énergétiques, refroidissement, réseau, foncier et construction nécessaires pour entraîner et faire fonctionner des modèles d'IA à grande échelle. Quand on parle d'IA, on pense aux modèles et applications ; l'infrastructure IA, ce sont les fondations — les « pelles et pioches » de la ruée vers l'or de l'IA.
L'erreur classique est de résumer cela à l'achat de puces. Les accélérateurs (processeurs spécialisés) sont en vedette, mais leur part dans le total diminue. Selon une analyse de 2026, environ 75 % des dépenses d'investissement (capex) des hyperscalers sont liées à l'infrastructure spécifique à l'IA — et parmi celles-ci, plus de 60 % vont à l'infrastructure énergétique, aux systèmes de refroidissement et à la construction des centres de données plutôt qu'au matériel de calcul lui-même. L'infrastructure IA est une pile complète de systèmes physiques imbriqués, et la comprendre exige de regarder bien au-delà du GPU.
La pile physique derrière l'IA
L'infrastructure IA est construite en couches, toutes essentielles :
- Accélérateurs (couche de calcul) — l'unité centrale est l'accélérateur IA, un processeur conçu pour le calcul parallèle massif exigé par l'IA (GPU et autres « XPU »). Les systèmes de pointe regroupent des dizaines de ces composants dans une même baie — les systèmes en rack phares de NVIDIA intègrent 72 processeurs — connectés par des fonds de panier à haut débit et reliés entre les installations par d'immenses longueurs de câblage.
- Réseautage — les interconnexions haute vitesse qui permettent à des milliers d'accélérateurs de fonctionner comme un seul ordinateur géant, l'entraînement d'un grand modèle fractionnant le travail sur d'énormes clusters.
- Distribution électrique — chaque baie de serveurs IA exige des systèmes complexes gérant des centaines de kilowatts, avec des régulateurs de tension, convertisseurs et puces de puissance dédiés alimentant les clusters de GPU.
- Refroidissement — ces systèmes denses génèrent une chaleur colossale, nécessitant un refroidissement liquide industriel plutôt que la ventilation classique des centres de données traditionnels. Il s'agit d'un virage technique majeur de l'ère IA.
- Enveloppe du centre de données — le bâtiment lui-même, avec redondance, foncier, fibre optique et, de plus en plus, sa propre production électrique dédiée.
- Production électrique et réseau — raccordement au réseau électrique ou, de plus en plus, production sur site en aval du compteur (« behind-the-meter ») conçue spécifiquement pour l'installation.
Ensemble, ces couches transforment l'électricité brute et le silicium en moteur de calcul de l'IA moderne.
Une échelle vertigineuse
Les chiffres de ce déploiement sont difficiles à appréhender. Les plus grandes entreprises technologiques — les « hyperscalers », dont Amazon, Microsoft, Alphabet et Meta — ont annoncé des prévisions de dépenses d'investissement (capex) pour 2026 comprises entre 650 et 725 milliards de dollars, en grande partie consacrés au calcul, aux centres de données et au réseau IA. Les chiffres individuels donnent le vertige : environ 200 milliards pour Amazon, 175–185 milliards pour Alphabet, 115–135 milliards pour Meta et 120 milliards ou plus pour Microsoft, sans oublier Oracle et les autres qui ajoutent des dizaines de milliards chacun.
Pour situer, une analyse note que l'ensemble du secteur énergétique américain consacre environ 180 milliards de dollars par an en investissements ; les hyperscalers sont donc en passe de dépenser environ quatre fois plus sur les seuls centres de données. Les modèles sectoriels projettent un capital d'infrastructure IA cumulé de l'ordre de 6 700 à 7 600 milliards de dollars entre 2025 et 2031, le capex annuel pouvant passer d'environ 765 milliards en 2026 à 1 600 milliards d'ici 2031. Fin 2025, plus de 23 gigawatts de capacité de centres de données étaient en construction dans le monde — aux trois quarts aux États-Unis — et les estimations suggèrent que près de 100 gigawatts de nouvelle capacité pourraient entrer en service entre 2026 et 2030. Un déploiement de capital d'une ampleur et d'une vitesse rarement vues.
Énergie : la nouvelle contrainte majeure
Voici le changement le plus critique en 2026 : le goulot d'étranglement n'est plus les puces, c'est l'énergie. Pendant des années, la contrainte était d'obtenir assez de GPU. Désormais, les hyperscalers signalent que leurs marchés sont limités par l'infrastructure physique, l'électricité et les équipements pour l'acheminer étant devenus la ressource la plus rare.
La raison relève de la physique : les centres de données IA consomment des quantités d'énergie astronomiques. Construire plus vite dépend désormais de la stratégie énergétique plutôt que de la vitesse de coulage du béton. Les développeurs doivent résoudre une question préalable : l'opérateur local peut-il fournir les mégawatts requis dans les délais impartis ? La disponibilité électrique, la proximité des sous-stations et les contraintes de raccordement sont devenus les facteurs décisifs. L'infrastructure énergétique représente environ 30 à 40 % du coût total des installations.
Cela a déclenché une ruée vers l'électricité. Les opérateurs se tournent vers des marchés secondaires, les pôles historiques comme la Virginie du Nord atteignant leurs limites. Ils privilégient de plus en plus la production sur site en aval du compteur (« behind-the-meter ») — construisant leur propre énergie (solaire, stockage, voire nucléaire) plutôt que d'attendre dans les files de raccordement. La capacité hyperscale mondiale dédiée à l'IA devrait passer d'environ 11,5 gigawatts en 2026 à plus de 43 gigawatts d'ici 2031. Le boom de l'IA est devenu autant une histoire énergétique qu'informatique, avec des conséquences réelles sur les prix de l'électricité et les réseaux.
Économie et financement
Le déploiement de l'IA est extrêmement capitalistique, avec une caractéristique marquante : une grande partie des dépenses va aux GPU et au matériel dont la durée de vie utile est courte (quelques années) par rapport aux bâtiments et systèmes énergétiques (décennies). Ce profil de capex « chargé en début de période » transforme le financement. Les entreprises se tournent vers la dette, les structures de leasing et le financement adossé à des actifs — avec des projections de plus de 1 000 milliards de dollars d'émissions de dette, et des prêts garantis par des GPU en pleine expansion. Les coûts de construction ont grimpé : le gros œuvre des centres de données atteint une moyenne mondiale d'environ 11 millions de dollars par mégawatt (contre moins de 8 millions en 2020), tandis que les installations optimisées IA avec haute densité et refroidissement liquide dépassent les 20 millions par mégawatt, et les projets complets incluant les GPU atteignent 30 à 40 millions par mégawatt. L'ampleur des capitaux et les cycles de renouvellement courts intègrent les centres de données dans les modèles de souscription propres à l'énergie et à l'immobilier, dopant les fusions-acquisitions (M&A) et les joint-ventures.
Les acteurs clés
L'écosystème de l'infrastructure IA s'articule en plusieurs couches. Les hyperscalers (Amazon/AWS, Microsoft, Google, Meta) sont les plus gros acheteurs, construisant pour leur propre compte et pour leurs clients cloud. Les fabricants de puces, menés par NVIDIA (environ 93,7 milliards de dollars de revenus data center pour son exercice 2026), côtoient AMD, Broadcom, ainsi que les fonderies (TSMC) et les équipementiers (ASML). Des fournisseurs de « néocloud » spécialisés comme CoreWeave et Nebius louent leurs capacités GPU. Les fournisseurs d'énergie et de refroidissement, fabricants d'équipements électriques et promoteurs immobiliers forment la couche de déploiement physique. Enfin, d'importants capitaux souverains et privés affluent via des méga-projets et des fonds dédiés. La Chine développe sa propre infrastructure selon un modèle distinct, avec Alibaba et ByteDance investissant des dizaines de milliards, soulignant la dimension géopolitique de la course au calcul.
Les défis et le débat sur la bulle
Le boom de l'infrastructure IA fait face à des défis sérieux et une incertitude réelle :
- Disponibilité énergétique — la contrainte majeure, avec des réseaux sous tension et des équipements (transformateurs, disjoncteurs, puces de puissance) en pénurie.
- La question de la bulle — le débat central. Les dépenses sont énormes, et on s'interroge sur la capacité des revenus de l'IA à justifier ces investissements records. Les optimistes soulignent la forte croissance des revenus des entreprises d'IA (OpenAI atteignant environ 20 milliards de revenus récurrents annuels) et estiment que les fournisseurs d'infrastructure génèrent des bénéfices réels. Les sceptiques craignent que le capex ne dépasse largement les retours prouvés, que les GPU à courte durée de vie ne deviennent des actifs dépréciés et que la dette ne représente un risque majeur en cas de déception sur la demande. La vérité dépend probablement de la corrélation entre adoption de l'IA, monétisation et déploiement physique — impossible à prédire avec certitude.
- Tensions sur la supply-chain — le déploiement pèse sur tout, des puces de puissance (fabriquées sur des nœuds matures peu investis) aux équipements électriques.
- Impacts sur le réseau et les communautés — la demande croissante d'électricité soulève des préoccupations sur les prix, les émissions et la stabilité locale du réseau.
- Risque d'exécution — certains opérateurs rencontrent des difficultés financières faute d'accès à l'énergie, et les analystes anticipent une consolidation du secteur.
En résumé : l'infrastructure IA est à la fois l'un des chantiers les plus importants de notre ère et l'un des plus grands paris financiers, le débat « supercycle vs bulle » restant entier.
L'avenir
L'infrastructure IA restera une force économique déterminante. Le déploiement se poursuivra à grande échelle (la demande des hyperscalers dépassant l'offre), l'énergie restera la contrainte centrale stimulant l'innovation dans la production, le stockage et les solutions « derrière le compteur » (behind-the-meter), tandis que l'efficacité des puces et du refroidissement deviendra cruciale face aux limites énergétiques. Attendez-vous à une ingénierie financière continue pour financer ces projets, à une consolidation inévitable et à la question pendante de la rentabilité. Quoi qu'il en soit, l'infrastructure IA a déjà remodelé la technologie, l'énergie, l'immobilier et les marchés de capitaux ; sa trajectoire sera l'une des sagas économiques les plus marquantes de la décennie.
Conclusion
L'infrastructure IA est le socle physique massif sous-tendant l'intelligence artificielle — centres de données, accélérateurs, réseau, énergie et refroidissement transformant l'électricité et le silicium en intelligence computationnelle. En 2026, c'est le déploiement de capital le plus vaste et rapide de l'histoire de la tech, avec des hyperscalers dépensant plus de 700 milliards de dollars en un an et des investissements cumulés se comptant en milliers de milliards.
Il faut retenir que l'infrastructure IA dépasse largement les puces (l'énergie, le refroidissement et la construction dominent les dépenses), que l'énergie a remplacé le calcul comme contrainte majeure et qu'un débat légitime persiste sur la justification de ces investissements. Comprendre l'infrastructure IA, c'est dévoiler les rouages physiques et les mécanismes économiques colossaux derrière la révolution de l'IA — un déploiement qui redéfinit les réseaux, l'immobilier et les marchés, et dont le succès final reste l'une des grandes inconnues de notre temps.
Envie d'aller plus loin ? Explorez AxionSquare pour un suivi continu de l'infrastructure IA, des semi-conducteurs, de l'IA en entreprise et des technologies façonnant l'avenir.
Foire aux questions
Qu'est-ce que l'infrastructure IA ?
L'infrastructure IA est le socle physique alimentant l'intelligence artificielle : centres de données, matériel informatique (accélérateurs/GPU), systèmes énergétiques, refroidissement, réseau, foncier et construction requis pour entraîner et exploiter les modèles d'IA à grande échelle. Ce sont les « pelles et pioches » sous-jacentes aux applications IA. Notez que la majeure partie des dépenses va à l'énergie, au refroidissement et à la construction plutôt qu'aux puces elles-mêmes.
Quel est le montant des dépenses en infrastructure IA en 2026 ?
Les plus grandes entreprises technologiques (hyperscalers comme Amazon, Microsoft, Alphabet et Meta) ont prévu des dépenses d'investissement combinées d'environ 650 à 725 milliards de dollars en 2026, essentiellement pour le calcul IA et les centres de données. Pour comparaison, cela représente environ quatre fois l'investissement annuel du secteur énergétique américain. Les modèles projettent un investissement cumulé de 6 700 à 7 600 milliards de dollars entre 2025 et 2031.
Pourquoi l'énergie est-elle la principale contrainte des centres de données IA ?
Les centres de données IA consomment des quantités astronomiques d'électricité, et leur construction dépend désormais de la sécurisation de l'accès à l'énergie plutôt que de la simple vitesse de construction. Les développeurs doivent confirmer que l'opérateur local peut fournir les mégawatts nécessaires — en tenant compte de la proximité des sous-stations et des files de raccordement. L'infrastructure énergétique représente 30 à 40 % du coût des installations, poussant les opérateurs vers des marchés secondaires et de la production dédiée.
Pourquoi les centres de données IA ont-ils besoin d'un refroidissement liquide ?
Les accélérateurs IA, très denses en rack, génèrent une chaleur énorme, bien supérieure aux serveurs traditionnels. Le refroidissement par air ne suffit plus. Les centres de données de l'ère IA nécessitent de plus en plus un refroidissement liquide industriel, où le fluide caloporteur circule directement vers le matériel. Ce changement technique est l'un des traits marquants de l'infrastructure IA et accroît considérablement la complexité et le coût des installations.
Les dépenses en infrastructure IA constituent-elles une bulle ?
Le débat est réel. Les dépenses sont colossales et ont, selon certains indicateurs, devancé les revenus prouvés de l'IA. Si la demande déçoit, les GPU à courte durée de vie pourraient devenir des actifs échoués (stranded assets), un risque accru par le financement par dette. Les optimistes rétorquent que les revenus de l'IA croissent fortement et que les fournisseurs d'infrastructure réalisent des bénéfices réels. La question de savoir s'il s'agit d'une bulle ou d'un supercycle dépendra de la corrélation entre adoption et déploiement — une inconnue majeure.